


Με την υπ’ αριθ. Α506/2026 απόφαση του Διοικητικού Πρωτοδικείου Ηρακλείου έγινε δεκτή η ανακοπή που άσκησε το δικηγορικό γραφείο Θωμά Καλοκύρη και Συνεργάτες για λογαριασμό πολίτη του Ηρακλείου που είχε λάβει πρόστιμα για τα οποία είχε παρέλθει πενταετία. Ακυρώθηκαν πράξεις ταμειακής βεβαίωσης οφειλών προς Δήμο, καθώς και η σχετική ατομική ειδοποίηση καταβολής, λόγω παραγραφής του δικαιώματος είσπραξης των απαιτήσεων.
Η υπόθεση αφορούσε πρόστιμα που είχαν επιβληθεί κατά τα έτη 2009 και 2010 και είχαν βεβαιωθεί ταμειακά το 2010 και το 2011. Το 2024 ο Δήμος απέστειλε ατομική ειδοποίηση καταβολής συνολικού ποσού 5.150 ευρώ, συμπεριλαμβανομένων των σχετικών προσαυξήσεων.
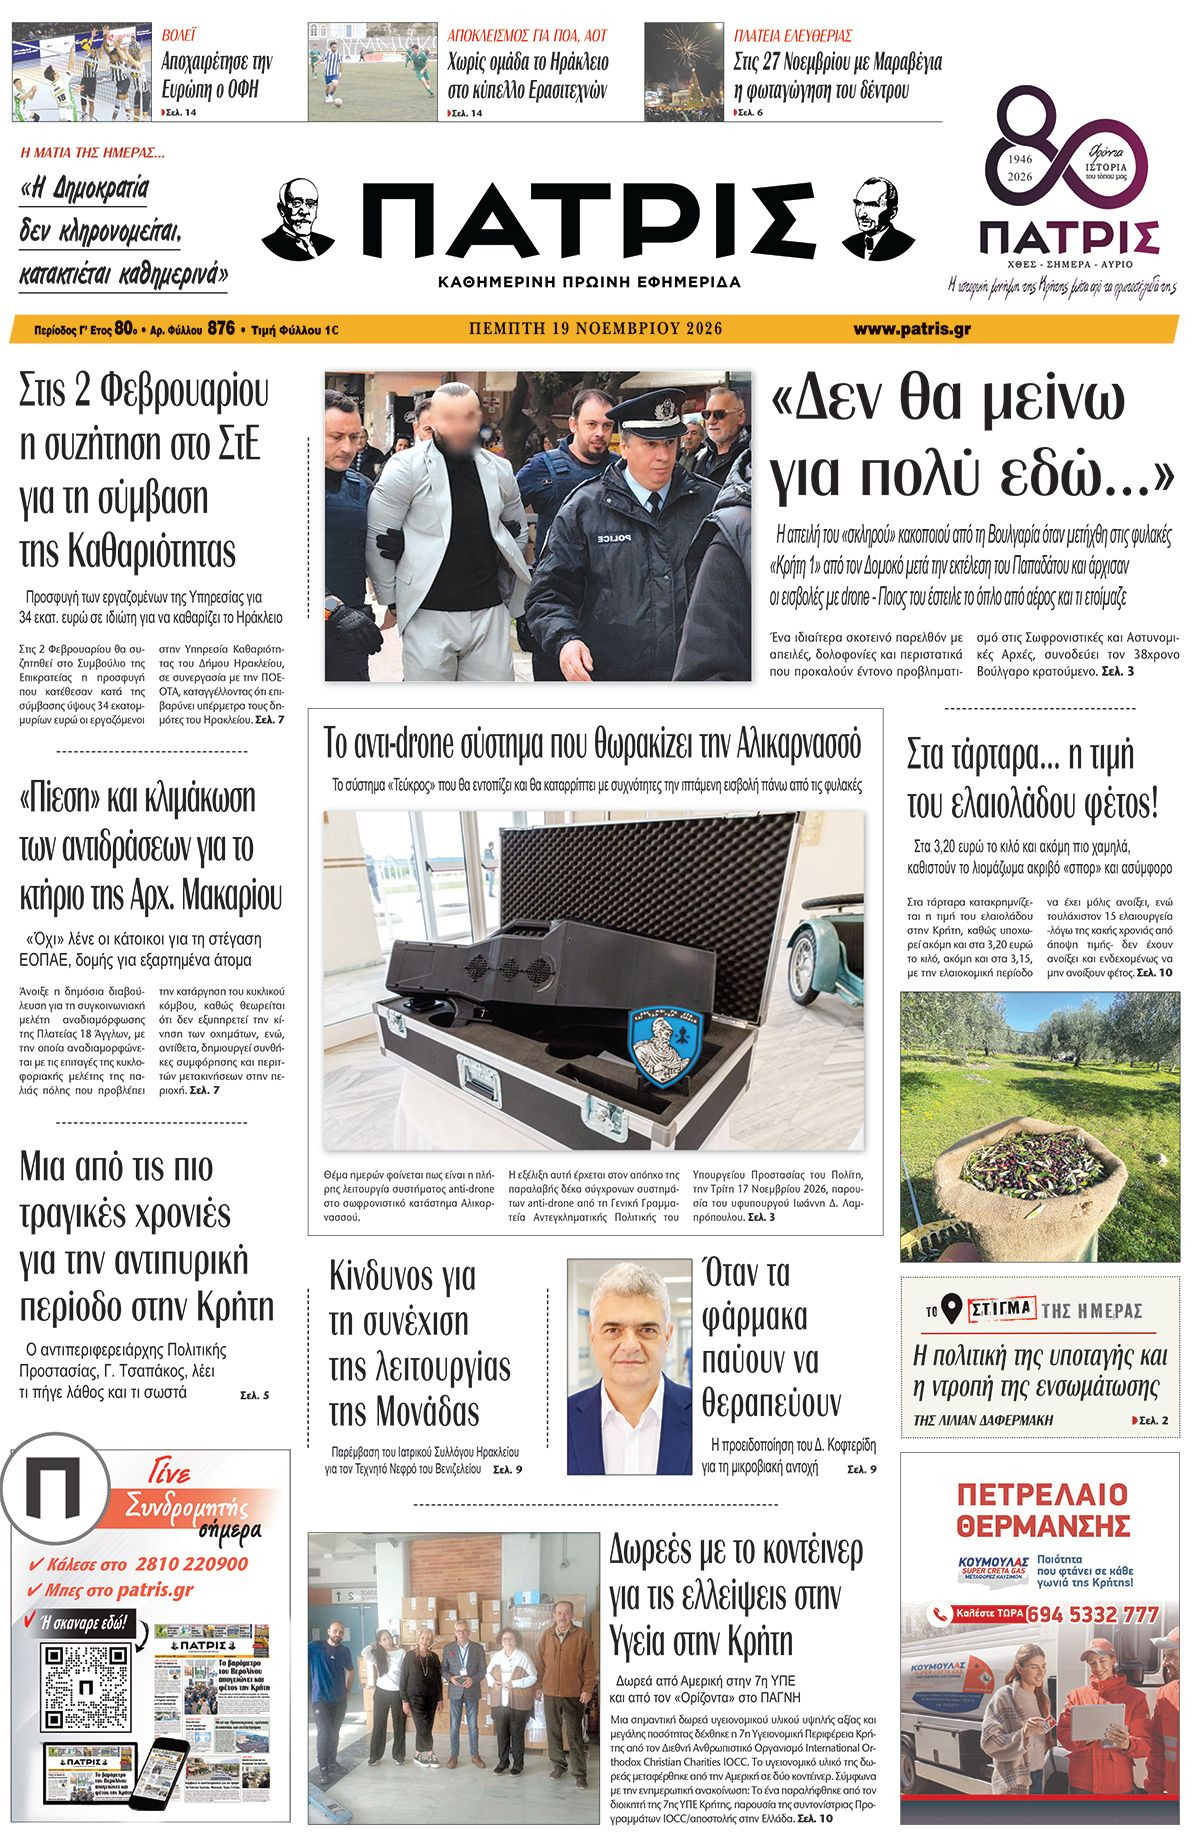
Πριν από περίπου 2 χρόνια είχε ξεσπάσει έντονη αναστάτωση στο Ηράκλειο καθώς ο δήμος Ηρακλείου έστελνε κάθε οφειλή που είχε στα κιτάπια του ακόμη 30ετίας.
Επενέβη ο Συνήγορος του Πολίτη και παρ’ όλα αυτά ο Δήμος Ηρακλείου εξακολούθησε να υποστηρίζει ότι εφαρμόζει ορθά τον νόμο. Ωστόσο σε πολλές περιπτώσεις που τα δικαστικά έξοδα υπερέβαιναν την αξία του προστίμου οι πολίτες δεν προσέφευγαν.
Όμως τώρα η περίπτωση ενός που απαλλάχθηκε από 5.150 ευρώ έδειξε τι γινόταν λάθος στη διαδικασία και την ερμηνεία του νόμου που είχε φτάσει να έχουν μπλοκαριστεί 39.000 ΑΦΜ στο Ηράκλειο.
Πενταετής παραγραφή οφειλών προς Δήμους
Το Δικαστήριο, εφαρμόζοντας τις σχετικές διατάξεις περί παραγραφής των χρηματικών απαιτήσεων των Οργανισμών Τοπικής Αυτοδιοίκησης, έκρινε ότι το δικαίωμα του Δήμου προς είσπραξη των συγκεκριμένων οφειλών είχε υποπέσει σε πενταετή παραγραφή.
Ειδικότερα, η προθεσμία παραγραφής είχε αρχίσει την 1η Ιανουαρίου 2011 και την 1η Ιανουαρίου 2012, αντίστοιχα, και είχε συμπληρωθεί στις 31 Δεκεμβρίου 2015 και 31 Δεκεμβρίου 2016, πριν από την έκδοση της ατομικής ειδοποίησης το 2024.
Ανακοπή κατά ταμειακής βεβαίωσης Δήμου
Σύμφωνα με τα άρθρα 217 και 224 του Κώδικα Διοικητικής Δικονομίας, η νομιμότητα των πράξεων ταμειακής βεβαίωσης μπορεί να ελεγχθεί δικαστικά με την άσκηση ανακοπής, στο πλαίσιο της οποίας μπορούν να προβληθούν και ισχυρισμοί περί παραγραφής της οφειλής.
Στη συγκεκριμένη υπόθεση, το Διοικητικό Πρωτοδικείο Ηρακλείου δέχθηκε τον σχετικό λόγο της ανακοπής και ακύρωσε την ατομική ειδοποίηση καταβολής και τις συμπροσβαλλόμενες πράξεις ταμειακής βεβαίωσης, κρίνοντας ότι είχε ήδη παραγραφεί το δικαίωμα είσπραξης του Δήμου.
Η απόφαση αναδεικνύει τη σημασία του ελέγχου της παραγραφής στις απαιτήσεις των Δήμων, ιδίως όταν πρόκειται για παλαιές οφειλές που αναζητούνται αρκετά χρόνια μετά την αρχική τους βεβαίωση.
Στην υπό κρίση υπόθεση βασικό νομικό ζήτημα ήταν η παρέλευση της προβλεπόμενης πενταετούς αποσβεστικής προθεσμίας του δικαιώματος του καθ’ ου Δήμου να προβεί σε είσπραξη του οφειλόμενου προστίμου, με αποτέλεσμα αυτό να υποπέσει σε παραγραφή, κατ’αποδοχή του σχετικού λόγου ανακοπής μας.
Ακολουθεί η υπ’αριθμ. Α506/2026 απόφαση του Διοικητικού Πρωτοδικείου Ηρακλείου:
Αριθμός απόφασης Α506/2026
ΤΟ
ΔΙΟΙΚΗΤΙΚΟ ΠΡΩΤΟΔΙΚΕΙΟ ΗΡΑΚΛΕΙΟΥ
Τμήμα Δ΄ ΜΟΝΟΜΕΛΕΣ
Σ υ ν ε δ ρ ί α σ ε δημόσια στο ακροατήριό του στις 13 Φεβρουαρίου 2025, με δικαστή την Γεωργία Πέντα Πρωτοδίκη Δ.Δ και γραμματέα τη …………………, δικαστική υπάλληλο,
γ ι α να δικάσει την ανακοπή με ημερομηνία κατάθεσης 22.05.2024 (αρ. κατάθεσης …../22.05.2024),
τ η ς …………………. του ………, κατοίκου Δήμου ……………….(…………………..) η οποία παραστάθηκε, με την από 11.02.2025 δήλωση (άρθρο 133 παρ. 2 του Κ.Δ.Δ.), του πληρεξούσιου της δικηγόρου Θωμά Καλοκύρη,
κ α τ ά τ ο υ Δήμου ………., που εκπροσωπείται από τον Δήμαρχό του και παραστάθηκε με την από 11.02.2024 δήλωση (άρθρο 133 παρ.2 του Κ.Δ.Δ.), της πληρεξουσίας του δικηγόρου …………………
Αφού μελέτησε τη δικογραφία, σκέφτηκε κατά το νόμο :
η κ ρ ί σ η τ ο υ ε ί ν α ι η ε ξ ή ς:
1. Επειδή, με την κρινόμενη ανακοπή, για την άσκηση της οποίας καταβλήθηκε το νόμιμο παράβολο (σχ. το με κωδικό πληρωμής ……………….. δεσμευμένο ηλεκτρονικό παράβολο της Γενικής Γραμματείας Πληροφοριακών Συστημάτων), η ανακόπτουσα ζητά, παραδεκτώς, την ακύρωση της υπ’ αριθμ. πρωτ. ………./24.04.2024 ατομικής ειδοποίησης καταβολής-υπερημερίας του τμήματος ταμειακής βεβαίωσης εισπράξεων και κοινοποίησης φορολογητέας ύλης του Δήμου ………………. και των εμπεριεχόμενων σε αυτή υπ’ αριθμ. …………./03.12.2010 και ……../01.03.2011 πράξεων ταμειακής βεβαίωσης του ίδιου Δήμου, με τις οποίες κλήθηκε να καταβάλει το συνολικό ποσό των 5.150 ευρώ για πρόστιμα λαϊκής (πρόστιμο ύψους 1.000 ευρώ πλέον προσαυξήσεων 1.590 ευρώ για την ΑΤΒ …………/03.12.2010 και πρόστιμο ύψους 1.000 ευρώ πλέον προσαυξήσεων 1.560 ευρώ για την ΑΤΒ ……………../01.03.2011).
2. Επειδή, ο Κώδικας Διοικητικής Δικονομίας (Κ.Δ.Δ.), που κυρώθηκε με το άρθρο πρώτο του ν. 2717/1999 (Α΄ 97), προβλέπει στο άρθρο 217 ότι : «1. Ανακοπή χωρεί κατά κάθε πράξης που εκδίδεται στα πλαίσια της διαδικασίας της διοικητικής εκτέλεσης και, ιδίως, κατά : α) της πράξης της ταμειακής βεβαίωσης του εσόδου, β) (…)», στο άρθρο 224 ότι: «1. Το δικαστήριο ελέγχει την προσβαλλόμενη πράξη κατά το νόμο και την ουσία, στα όρια της ανακοπής, τα οποία προσδιορίζονται από τους λόγους και το αίτημά της. 2. (…) 3. (…) 4. Στην περίπτωση της ανακοπής κατά της ταμειακής βεβαίωσης, επιτρέπεται ο παρεμπίπτων έλεγχος, κατά το νόμο και τα πράγματα, του τίτλου βάσει του οποίου έγινε η βεβαίωση, εφόσον δεν προβλέπεται κατ’ αυτού ένδικο βοήθημα που επιτρέπει τον έλεγχό του κατά το νόμο και την ουσία ή δεν υφίσταται σχετικώς δεδικασμένο. 5. Ισχυρισμοί, που αφορούν την απόσβεση της απαίτησης για την ικανοποίηση της οποίας επισπεύδεται η εκτέλεση, μπορούν να προβάλλονται με την ευκαιρία άσκησης ανακοπής κατά της πράξης ταμειακής βεβαίωσης ή οποιασδήποτε πράξης της εκτέλεσης, πρέπει δε να αποδεικνύονται αμέσως. Ισχυρισμοί που αφορούν παραγραφή της αξίωσης του Δημοσίου για επιβολή φόρου ή τέλους μπορούν επίσης να προβληθούν με την ευκαιρία άσκησης ανακοπής για πρώτη φορά, εφόσον δεν έχουν προταθεί και κριθεί από άλλο δικαστήριο με ισχύ δεδικασμένου [όπως το δεύτερο αυτό εδάφιο προστέθηκε με το άρθρο 15 του ν. 4816/2021 (Α΄ 118/9.7.2021)]» και στο άρθρο 225 ότι: «Το δικαστήριο, αν διαπιστώσει παράβαση νόμου ή ουσιαστικές πλημμέλειες της προσβαλλόμενης πράξης, προβαίνει στην ολική ή μερική ακύρωση ή στην τροποποίησή της. Σε διαφορετική περίπτωση, προβαίνει στην απόρριψη της ανακοπής». Από τις ανωτέρω διατάξεις συνάγεται ότι ισχυρισμός που αφορά την κάθε μορφής απόσβεση της οφειλής μπορεί να προβληθεί και να εξετασθεί στο πλαίσιο ανακοπής κατά οποιασδήποτε πράξης αναγκαστικής εκτέλεσης, εφόσον αποδεικνύεται αμέσως. Στην έννοια δε της απόσβεσης του χρέους εμπίπτει όχι μόνον η παραγραφή της ίδιας της απαίτησης επί της οποίας ερείδεται ο νόμιμος τίτλος (βλ. ΣτΕ 392/2017, πρβλ. ΣτΕ 601/2006 7μ., 3494/2014), αλλά και η απόσβεση του δικαιώματος για ταμειακή βεβαίωση της εν λόγω οφειλής (πρβλ. ΣτΕ 571/2009).
3. Επειδή, η παρ. 1 του άρθρου 71 του ν. 542/1977 «Περί τροποποιήσεως, αντικαταστάσεως και συμπληρώσεως φορολογικών και άλλων τινών διατάξεων» (Α΄ 41), η οποία εξακολουθεί να ισχύει και μετά την έναρξη ισχύος του άρθρου 86 του ν. 2362/1995 (ΣτΕ 1408/2017, 571/2009) και για την ταυτότητα του νομικού λόγου, και μετά την έναρξη ισχύος του άρθρου 136 του ν. 4270/2014, ορίζει ότι: «Η βεβαίωσις οιουδήποτε φόρου, τέλους, προστίμου, δικαιώματος ή εισφοράς υπέρ του Δημοσίου, μετά των πάσης φύσεως προσθέτων και υπέρ τρίτων ενεργείται εντός προθεσμίας τριών μηνών από της λήξεως του μηνός εντός του οποίου εκτήθη ο τίτλος βεβαιώσεως (…) Ανεξαρτήτως των υπό του προηγουμένου εδαφίου οριζομένων, η βεβαίωσις δύναται να ενεργηθή και μετά την πάροδον της τριμήνου προθεσμίας και ουχί πέραν των τριών ετών από της λήξεως του έτους εντός του οποίου εκτήθη ο τίτλος βεβαιώσεως». Κατά την έννοια των ανωτέρω διατάξεων, το Δημόσιο δεν δύναται να προβεί σε ταμειακή βεβαίωση (βεβαίωση εν στενή εννοία) απαιτήσεων μετά την πάροδο τριετίας από τη λήξη του έτους εντός του οποίου εκτήθησαν οι σχετικοί τίτλοι βεβαίωσης και συνεπώς, η κατά τη διάταξη του άρθρου 71 παρ. 1 του ν. 542/1977 τριετής προθεσμία έχει αποσβεστικό χαρακτήρα (βλ. ΣτΕ 1408/2017, 845/2015, 343/2014, 3288/2013, 1093/2010, 571/2009, 2944/2008, 1503/2006, 1783/2002, ΔΕφΑθ 3402/2019, 3048/2012). Η προαναφερθείσα αποσβεστική προθεσμία ισχύει και για το δικαίωμα ταμειακής βεβαίωσης των απαιτήσεων των Δήμων, ελλείψει ειδικότερων διατάξεων στο νομικό καθεστώς που διέπει την είσπραξη των εσόδων τους (βλ. ΔΕφΑθ 3394/2022, 3402/2019).
4. Επειδή, εξάλλου, στις διατάξεις του άρθρου 276 του ισχύοντος (από 1.1.2007 και μετά) ν. 3463/2006 Κώδικα Δήμων και Κοινοτήτων (Α΄114), ορίζεται ότι: «Οι Δήμοι […] έχουν όλες ανεξαιρέτως τις ατέλειες και τα δικαστικά, διοικητικά και δικονομικά προνόμια που παρέχονται στο Δημόσιο […]». Από τα ανωτέρω συνάγεται ότι στους ΟΤΑ ισχύουν κατ΄ αρχήν οι διατάξεις περί παραγραφής του Κώδικα Δημοσίου Λογιστικού (ΚΔΛ, ν. 2362/1995, Α΄ 247), λαμβανομένου υπόψη ότι οι Οργανισμοί αυτοί εξαιρούνται από την εφαρμογή του ν.δ. 496/1974 (Α΄ 204), σύμφωνα με το άρθρο 56 παρ. 1 του διατάγματος αυτού (πρβλ. ΣτΕ 2851/2017 7μ., 2748/2017, 54/2016). Επομένως, για την παραγραφή αξιώσεων των ΟΤΑ κατά τρίτων εφαρμοστέες, καταρχήν, είναι οι σχετικές περί παραγραφής απαιτήσεων του Δημοσίου διατάξεις τόσο των άρθρων 86-89 του ν. 2362/1995 «περί Δημοσίου Λογιστικού …» (ΦΕΚ Α΄ 247) και, από 1.1.2015, των άρθρων 136-139 του ν. 4270/2014 (ΦΕΚ Α΄ 143 – βλ. άρθρο 183 του νόμου αυτού), όσο και του άρθρου 71 παρ. 1 του ν. 542/1977 [ΦΕΚ Α΄ 41, το οποίο εξακολουθεί να ισχύει και μετά από την έναρξη ισχύος του ως άνω άρθρου 86 του ν. 2362/1995 (πρβλ. ΣτΕ 1408/2017, 571/2009)]. Ειδικότερα, στο άρθρο 86 του ν. 2362/1995 οριζόταν ότι: «1. […] 2. Η χρηματική απαίτηση του Δημοσίου μετά των συμβεβαιουμένων προστίμων παραγράφεται μετά πενταετία από τη λήξη του οικονομικού έτους μέσα στο οποίο βεβαιώθηκε εν στενή εννοία και κατέστη αυτή ληξιπρόθεσμη.». Ακολούθως, ο ν. 4270/2014 «Αρχές δημοσιονομικής διαχείρισης και εποπτείας (ενσωμάτωση της Οδηγίας 2011/85/ΕΕ) – δημόσιο λογιστικό και άλλες διατάξεις» (Α΄ 143) ορίζει στο άρθρο 136 ότι: «1. […] 2. Η χρηματική απαίτηση του Δημοσίου μαζί με τα πρόστιμα, τους τόκους και τις προσαυξήσεις που έχουν βεβαιωθεί παραγράφονται μετά την παρέλευση πενταετίας από τη λήξη του οικονομικού έτους μέσα στο οποίο βεβαιώθηκε με στενή έννοια και κατέστη αυτή ληξιπρόθεσμη.». Τέλος, εναπόκειται στον καθ’ ου η ανακοπή οργανισμό τοπικής αυτοδιοίκησης με την έκθεση απόψεων του άρθρου 129 του Κώδικα Διοικητικής Δικονομίας να αντικρούσει τυχόν προβαλλόμενο ισχυρισμό περί παραγραφής του δικαιώματος είσπραξης οφειλής έναντι αυτού, προβάλλοντας όλα τα περιστατικά που τυχόν θεμελιώνουν λόγους μη συμπλήρωσης της παραγραφής λόγω διακοπής, αναστολής κ.λπ. ή σχετίζονται με ζητήματα εμπροθέσμου και εν γένει νομοτύπου κοινοποιήσεων πράξεων που, κατ’ αρχήν, κωλύουν την πρόοδο ή διακόπτουν το χρόνο παραγραφής (πρβλ. ΣτΕ 3643/2013 σκ. 5).
5.Επειδή στην προκείμενη περίπτωση, από τα στοιχεία της δικογραφίας, προκύπτουν τα εξής: Με την υπ’ αριθμ. …../30.05.2009 και την …../17.05.2010 κλήση της Δημοτικής Αστυνομίας του καθ’ ου Δήμου, επιβλήθηκε εις βάρος της ανακόπτουσας πρόστιμο λαϊκών αγορών, ύψους 1.000 ευρώ. Το πρόστιμο αυτό βεβαιώθηκε ταμειακά με τις ΑΤΒ …../03.12.2010 και ΑΤΒ …../01.03.2011, αντίστοιχα. Ακολούθως, με την υπ’ αριθμ. πρωτ. ……./24.04.2024 ατομική ειδοποίηση καταβολής υπερημερίας του τμήματος ταμειακής βεβαίωσης εισπράξεων και κοινοποίησης φορολογητέας ύλης του Δήμου …….. μετά του συνημμένου σε αυτή πίνακα των υπ’ αριθμ. ………/03.12.2010 και ……../01.03.2011 πράξεων ταμειακής βεβαίωσης του ίδιου Δήμου, η ανακόπτουσα κλήθηκε να καταβάλει το συνολικό ποσό των 5.150 ευρώ για πρόστιμα λαϊκής (πρόστιμο ύψους 1.000 ευρώ πλέον προσαυξήσεων 1.590 ευρώ για την ΑΤΒ ……/03.12.2010 και πρόστιμο ύψους 1.000 ευρώ πλέον προσαυξήσεων 1.560 ευρώ για την ΑΤΒ……./01.03.2011).
6. Επειδή, με την κρινόμενη ανακοπή, όπως αυτή αναπτύσσεται με το νομοτύπως κατατεθέν στις 11.02.2025 υπόμνημα, η ανακόπτουσα ζητεί την ακύρωση της προσβαλλόμενης ατομικής ειδοποίησης και των εμπεριεχόμενων σε αυτή ταμειακών βεβαιώσεων, ως μη νόμιμων, προβάλλοντας, μεταξύ άλλων, ότι η ταμειακή βεβαίωση των παραβάσεων βεβαιώθηκε το έτος 2010 και 2011, με τις ΑΤΒ ……../03.12.2010 και ΑΤΒ ……./01.03.2011, αντίστοιχα, και η ………/24.04.2024 ατομική ειδοποίηση της κοινοποιήθηκε το πρώτον 24.04.2024 (ημερομηνία έκδοσης της σχετικής ατομικής ειδοποίησης) όταν το σχετικό δικαίωμα του καθ’ ου Δήμου προς είσπραξη είχε ήδη υποπέσει στην πενταετή παραγραφή, η οποία εκκίνησε την 1.1.2011 και 1.1.2012 και έληξε την 31.12.2015 και 2016, αντίστοιχα. Αντίθετα, ο καθ’ ου Δήμος, με την έκθεση απόψεων ζητεί την απόρριψη της ανακοπής. Με τα δεδομένα αυτά και σύμφωνα με τις διατάξεις που προεκτέθηκαν και ερμηνεύθηκαν, η προβλεπόμενη πενταετής αποσβεστική προθεσμία του δικαιώματος του καθ’ ου Δήμου να προβεί σε είσπραξη του οφειλόμενου προστίμου που βεβαιώθηκε με τις ως άνω ΑΤΒ εκκίνησε την 1.1.2011 και 1.1.2012 και έληξε την 31.12.2015 και 2016, αντίστοιχα. Συνεπώς, σύμφωνα με τις διατάξεις που παρατέθηκαν στη μείζονα σκέψη της παρούσης, το Δικαστήριο, κρίνει ότι το δικαίωμα του Δήμου προς είσπραξη της ένδικης οφειλής από πρόστιμα υπέπεσε στην πενταετή παραγραφή, κατ’ αποδοχή του σχετικού λόγου της ανακοπής. Κατόπιν τούτων, η κρινόμενη ανακοπή πρέπει να γίνει δεκτή και να ακυρωθούν η προσβαλλόμενη πράξη ατομικής ειδοποίησης και οι συμπροσβαλλόμενες πράξεις ταμειακής βεβαίωσης του καθ’ ου Δήμου, κατά τα ειδικότερα διαλαμβανόμενα στο διατακτικό, ενώ παρέλκει, ως αλυσιτελής, η εξέταση των λοιπών λόγων της ανακοπής.
7. Επειδή, κατ’ ακολουθίαν των ανωτέρω, η ανακοπή πρέπει να γίνει δεκτή και να ακυρωθούν η προσβαλλόμενη πράξη ατομικής ειδοποίησης και οι συμπροσβαλλόμενες πράξεις ταμειακής βεβαίωσης του καθ’ ου Δήμου κατά τα ειδικότερα διαλαμβανόμενα στο διατακτικό. Περαιτέρω, το καταβληθέν παράβολο πρέπει να αποδοθεί στην ανακόπτουσα και να απαλλαγεί, κατ’ εκτίμηση των περιστάσεων, ο καθ’ ού Δήμος από τα δικαστικά έξοδα αυτής (άρθρα 277 παρ.9 και 275 παρ.1 εδ.ε’ του Κ.Δ.Δ.).
Δ Ι Α Τ Α Υ Τ Α
Δέχεται την ανακοπή.
Ακυρώνει την υπ’ αριθμ. πρωτ. ……./24.04.2024 ατομική ειδοποίηση καταβολής υπερημερίας του τμήματος ταμειακής βεβαίωσης εισπράξεων και κοινοποίησης φορολογητέας ύλης του Δήμου …….. και τις συμπροσβαλλόμενες και εμπεριεχόμενες σε αυτή υπ’ αριθμ. ……./03.12.2010 και …../01.03.2011 πράξεις ταμειακής βεβαίωσης του ίδιου Δήμου.
Διατάσσει την απόδοση του καταβληθέντος παραβόλου στην ανακόπτουσα.
Απαλλάσσει το καθ’ ού από τα δικαστικά έξοδα
Η απόφαση δημοσιεύθηκε στο Ηράκλειο, στο ακροατήριο του Δικαστηρίου, κατά την έκτακτη δημόσια συνεδρίαση στις 27.07.2026 υπογράφεται δε, κατ’ άρθρο 194 παρ. 3 του ΚΔΔ, από την Πρόεδρο του Τμήματος, Ναταλία Ταμιωλάκη, Πρόεδρο Πρωτοδικών Δ.Δ, λόγω μετάθεσης της Πρωτοδίκη Δ.Δ. Γεωργίας Πέντα στο Διοικητικό Πρωτοδικείο Θεσσαλονίκης.